

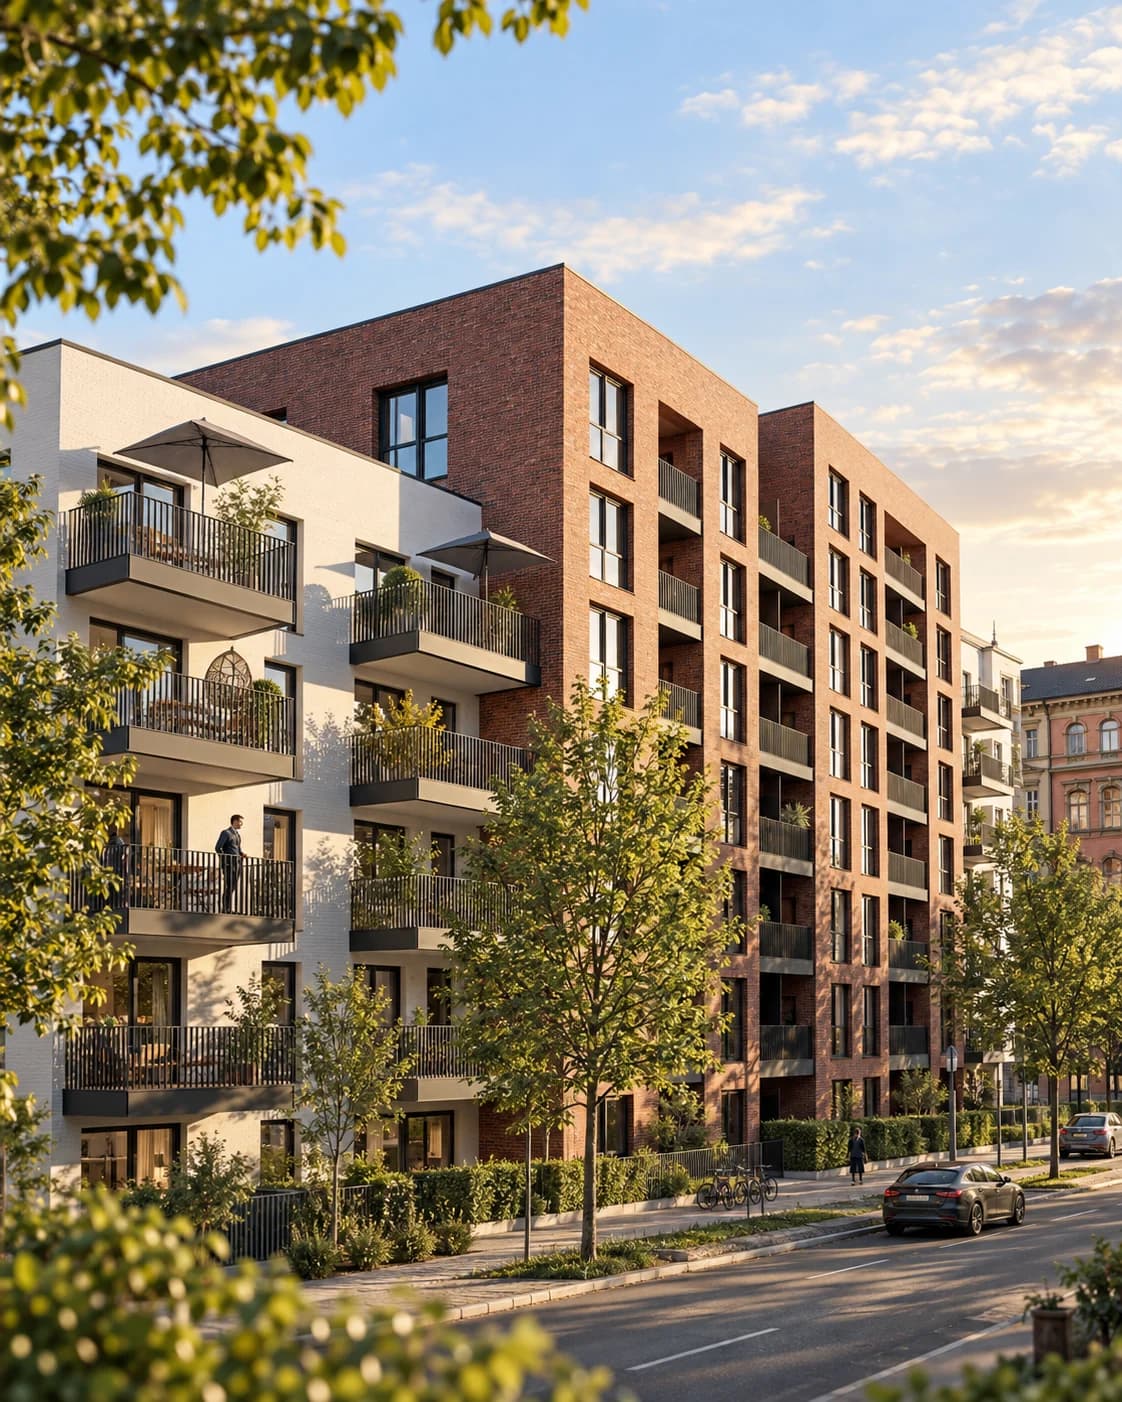
Magdeburg-Buckau
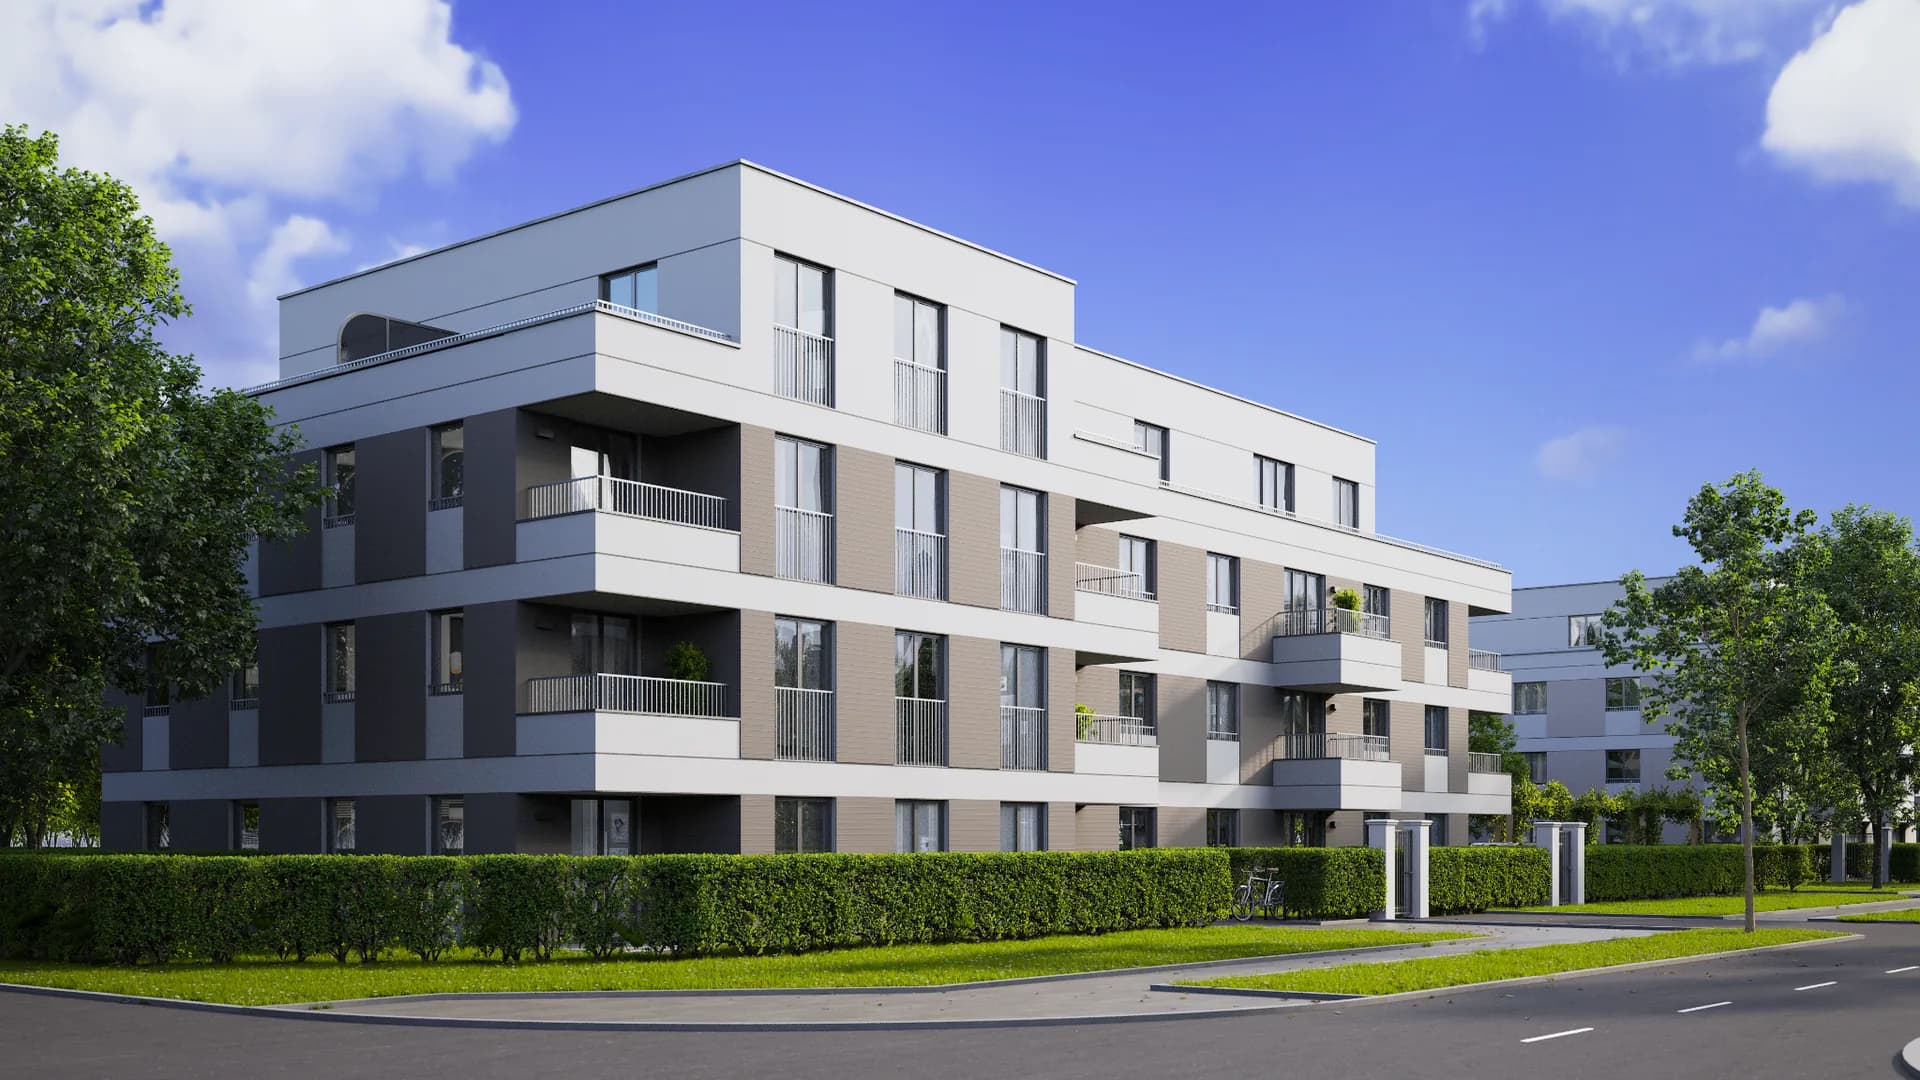
Schönebecker Straße 123
KfW-40-QNG-Neubau in Magdeburg-Buckau mit nachvollziehbaren Beispielrechnungen für Kapitalanleger.
- KfW 40 / QNG
- Kapitalanlage
- 2 bis 3 Zimmer
Projekte
Fünf ausgewählte Neubauprojekte mit klaren Kennzahlen und persönlicher Einordnung.
Projekte vergleichenKfW 40 QNG Beispielrechnungen Persönliche Einordnung
Aktuelle Auswahl
Prüfen Sie Lage, Eckdaten und Wohnungen im Detail oder vergleichen Sie die Projekte direkt in einer Beispielrechnung.
Magdeburg-Buckau
KfW-40-QNG-Neubau in Magdeburg-Buckau mit nachvollziehbaren Beispielrechnungen für Kapitalanleger.
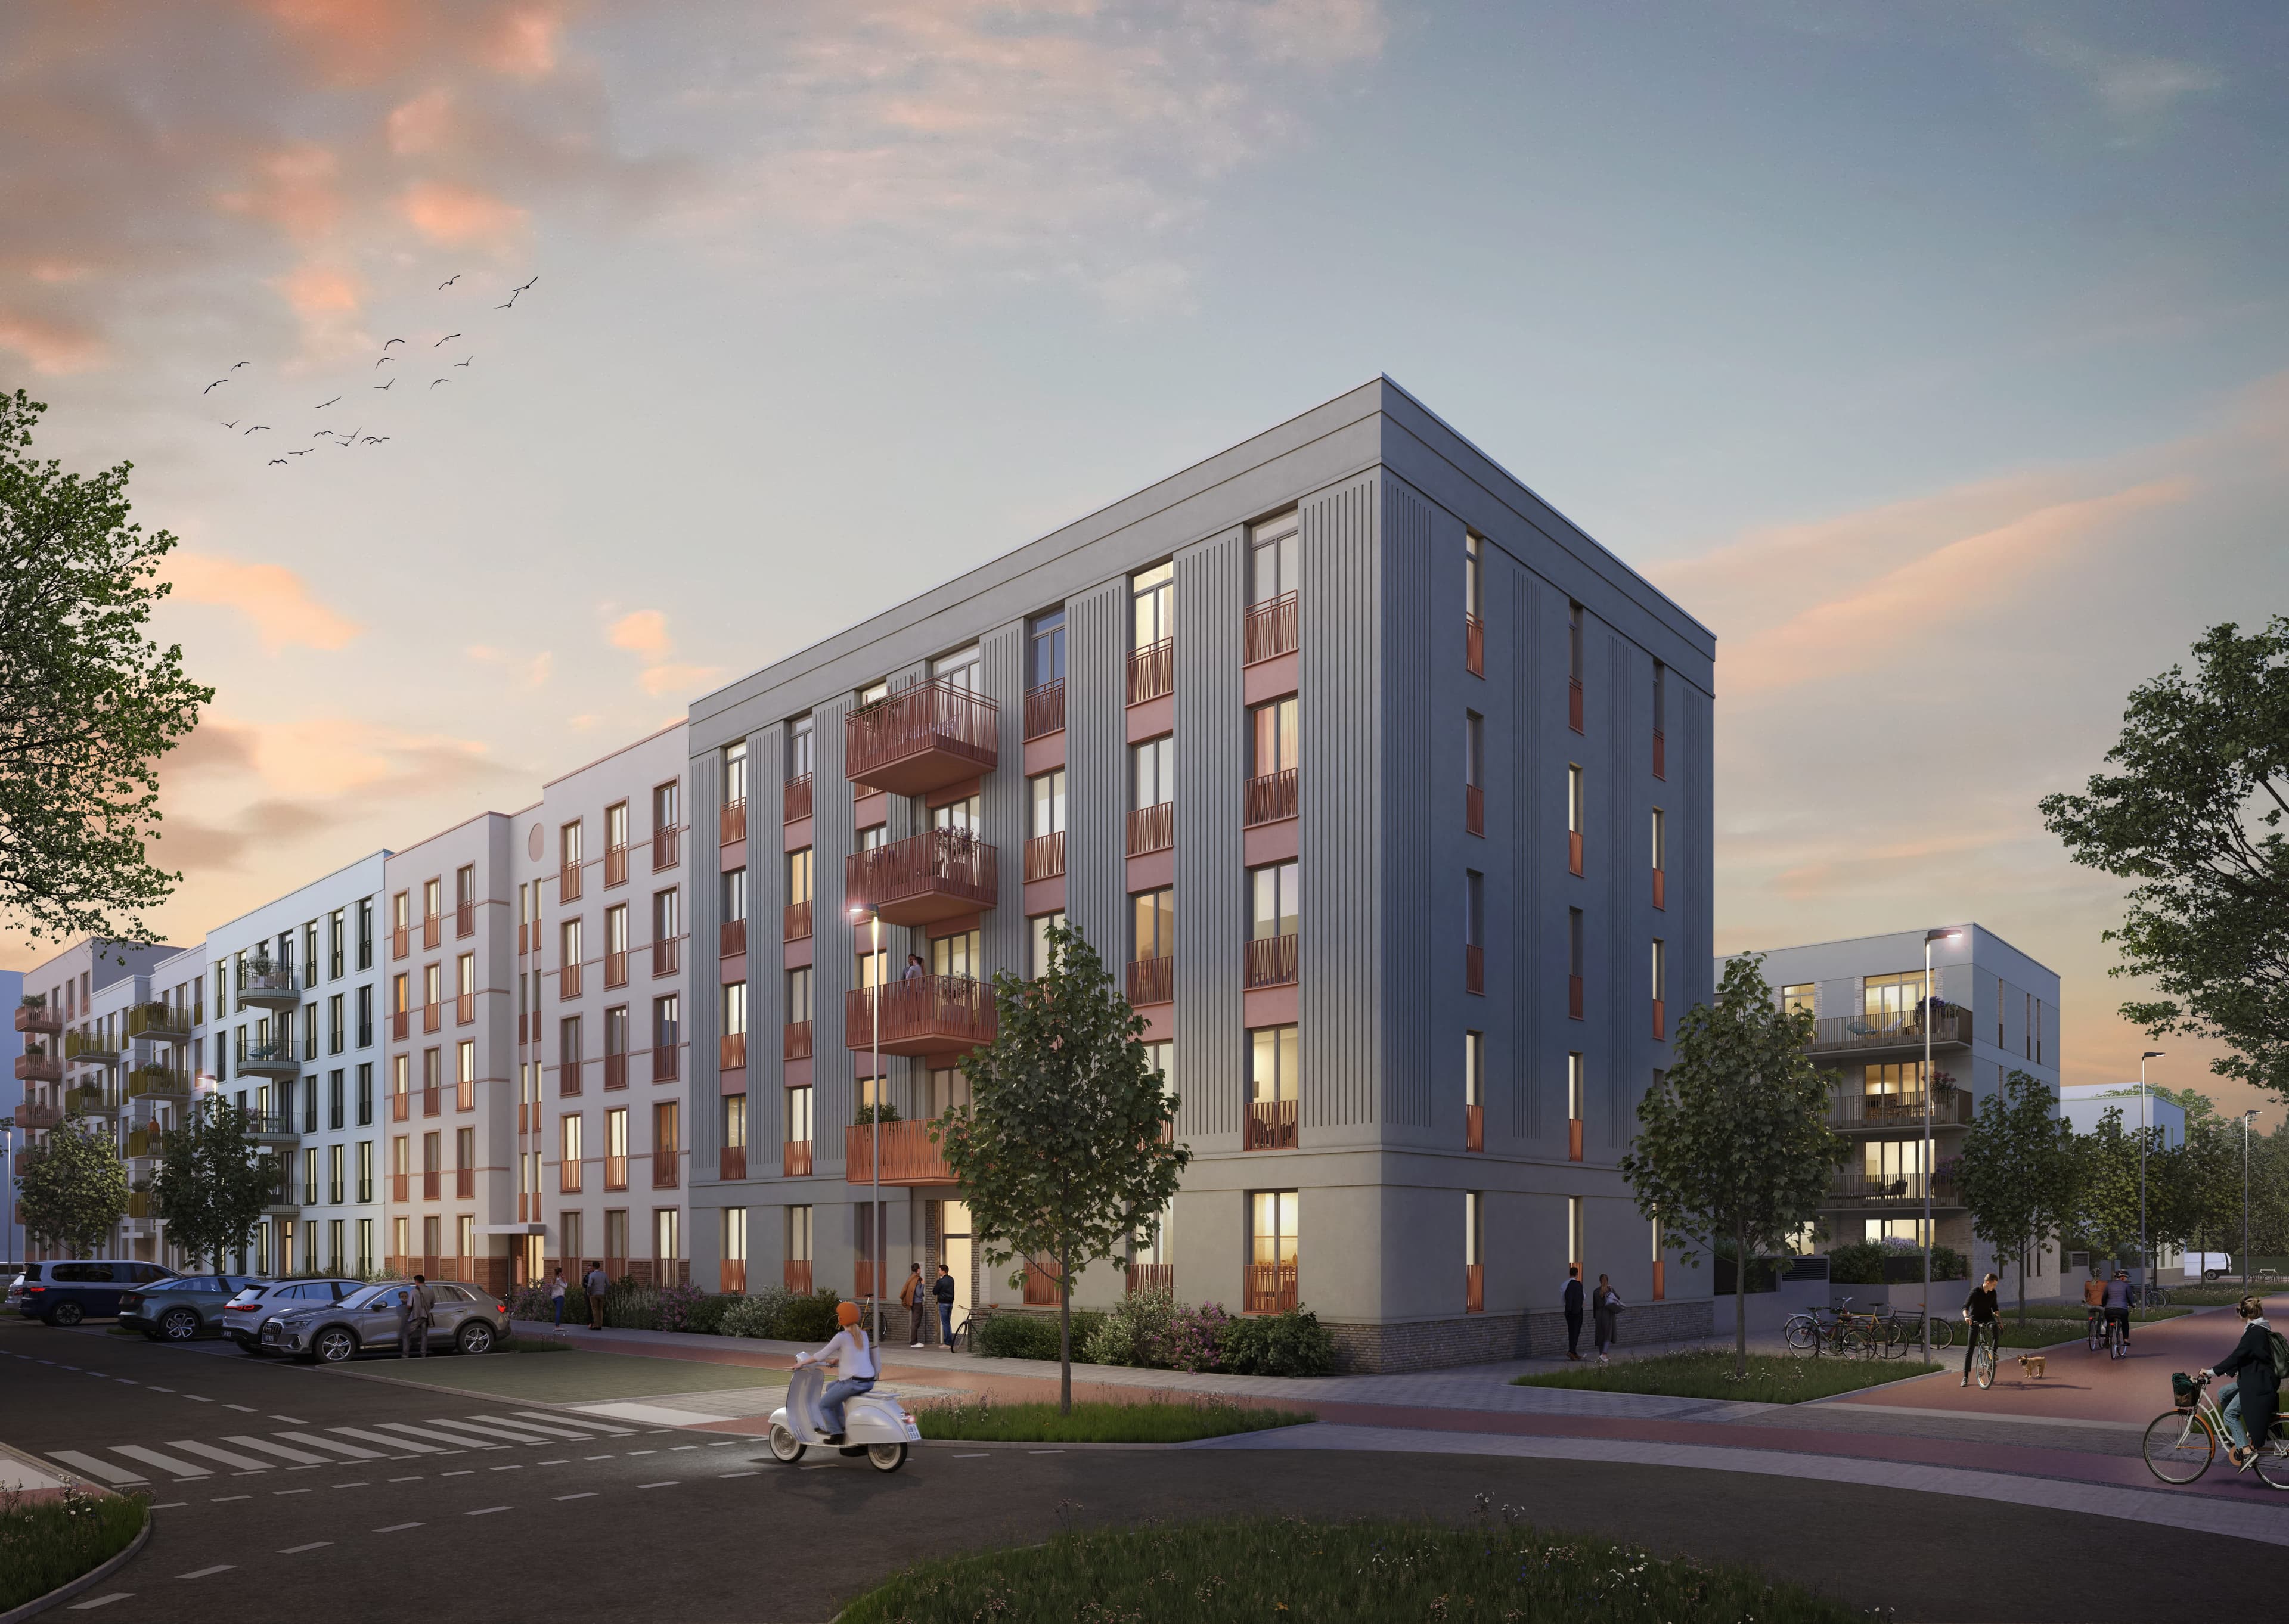
Düsseldorf-Grafental
Neubauprojekt in Düsseldorf-Grafental mit KfW 40 / QNG und Fokus auf Kapitalanlage.
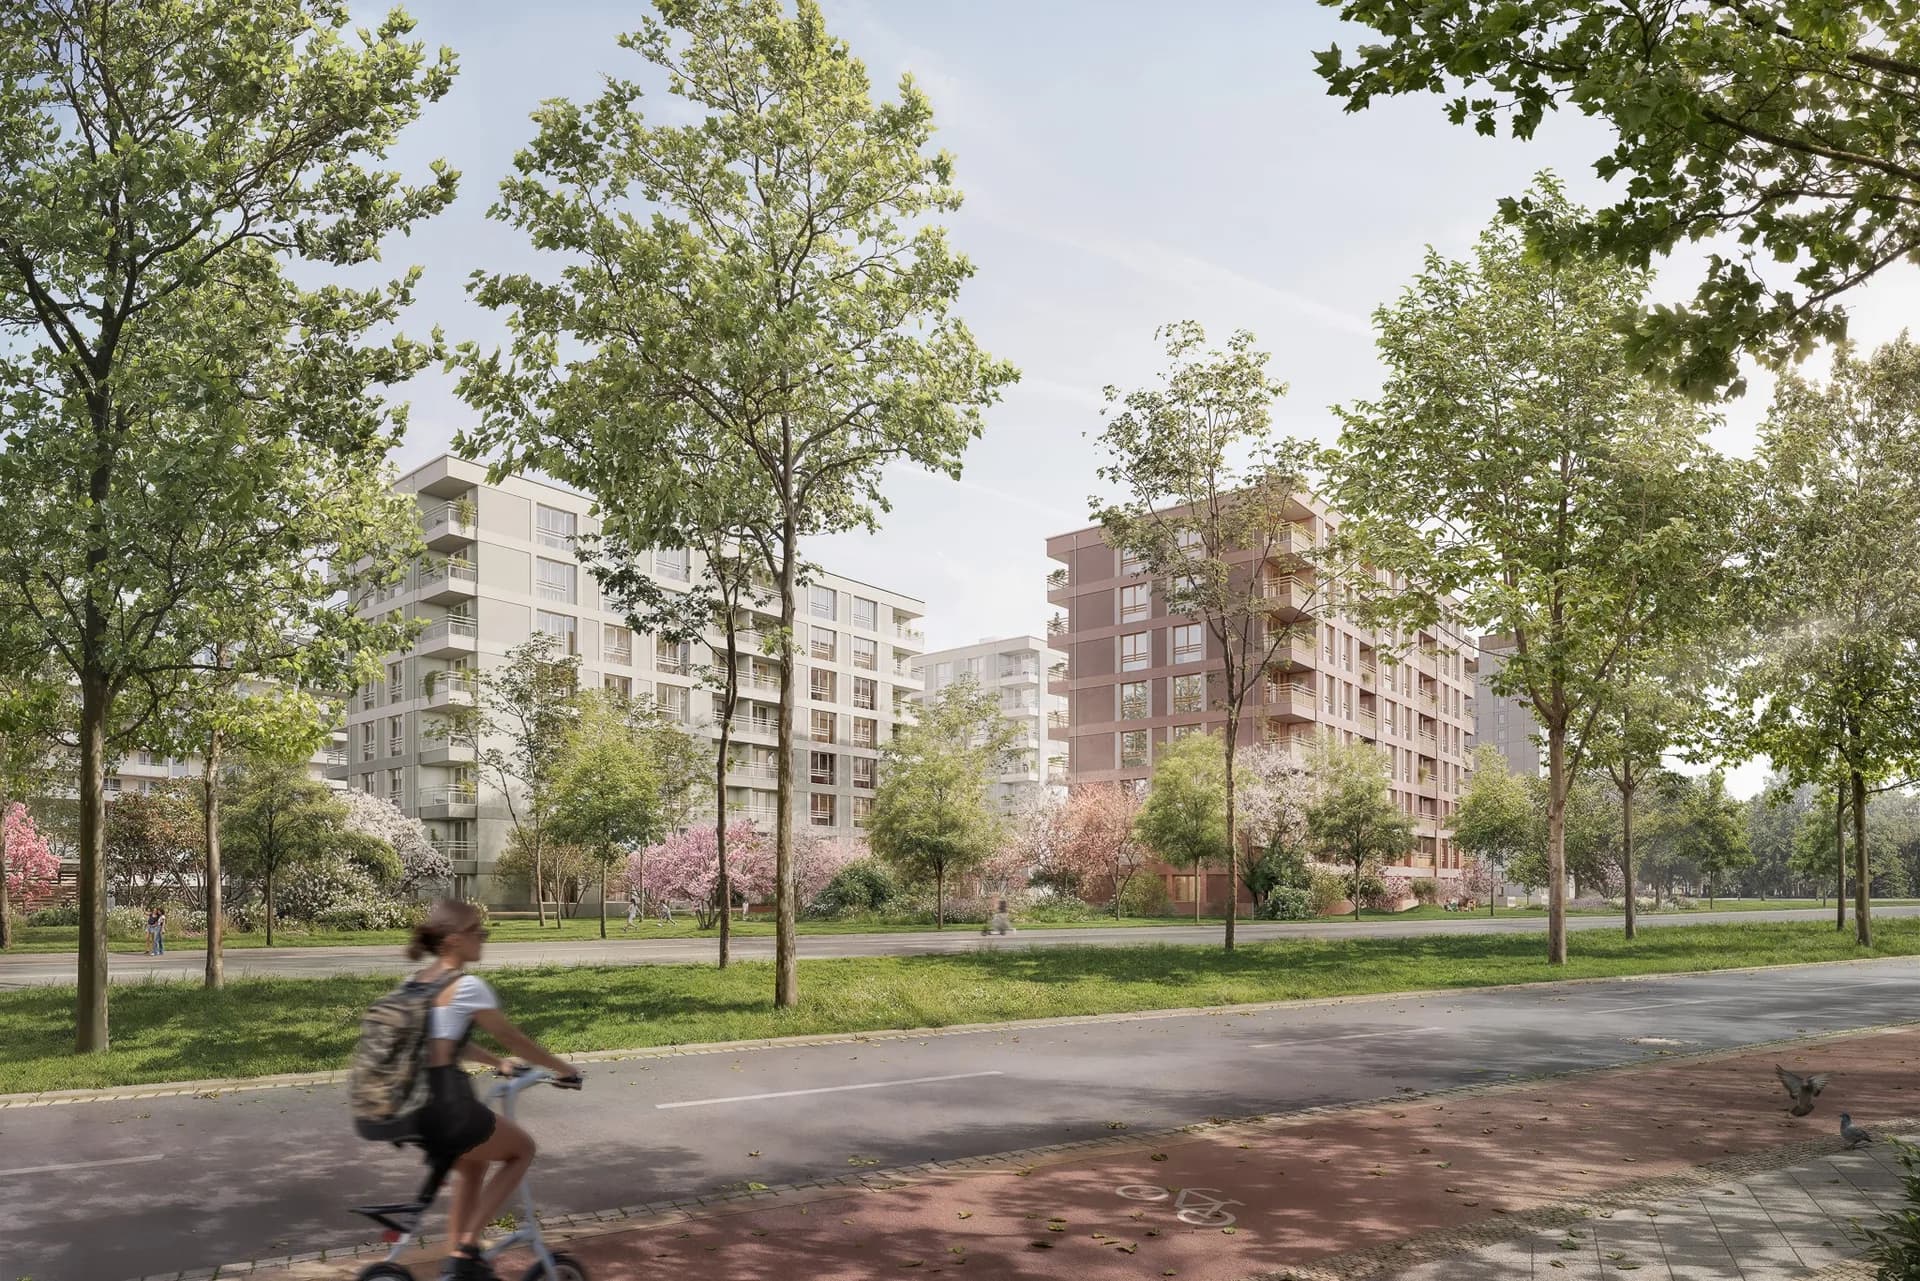
Leipzig
Neubauprojekt in Leipzig mit Fokus auf Kapitalanlage und vorbereiteter Projektberatung.
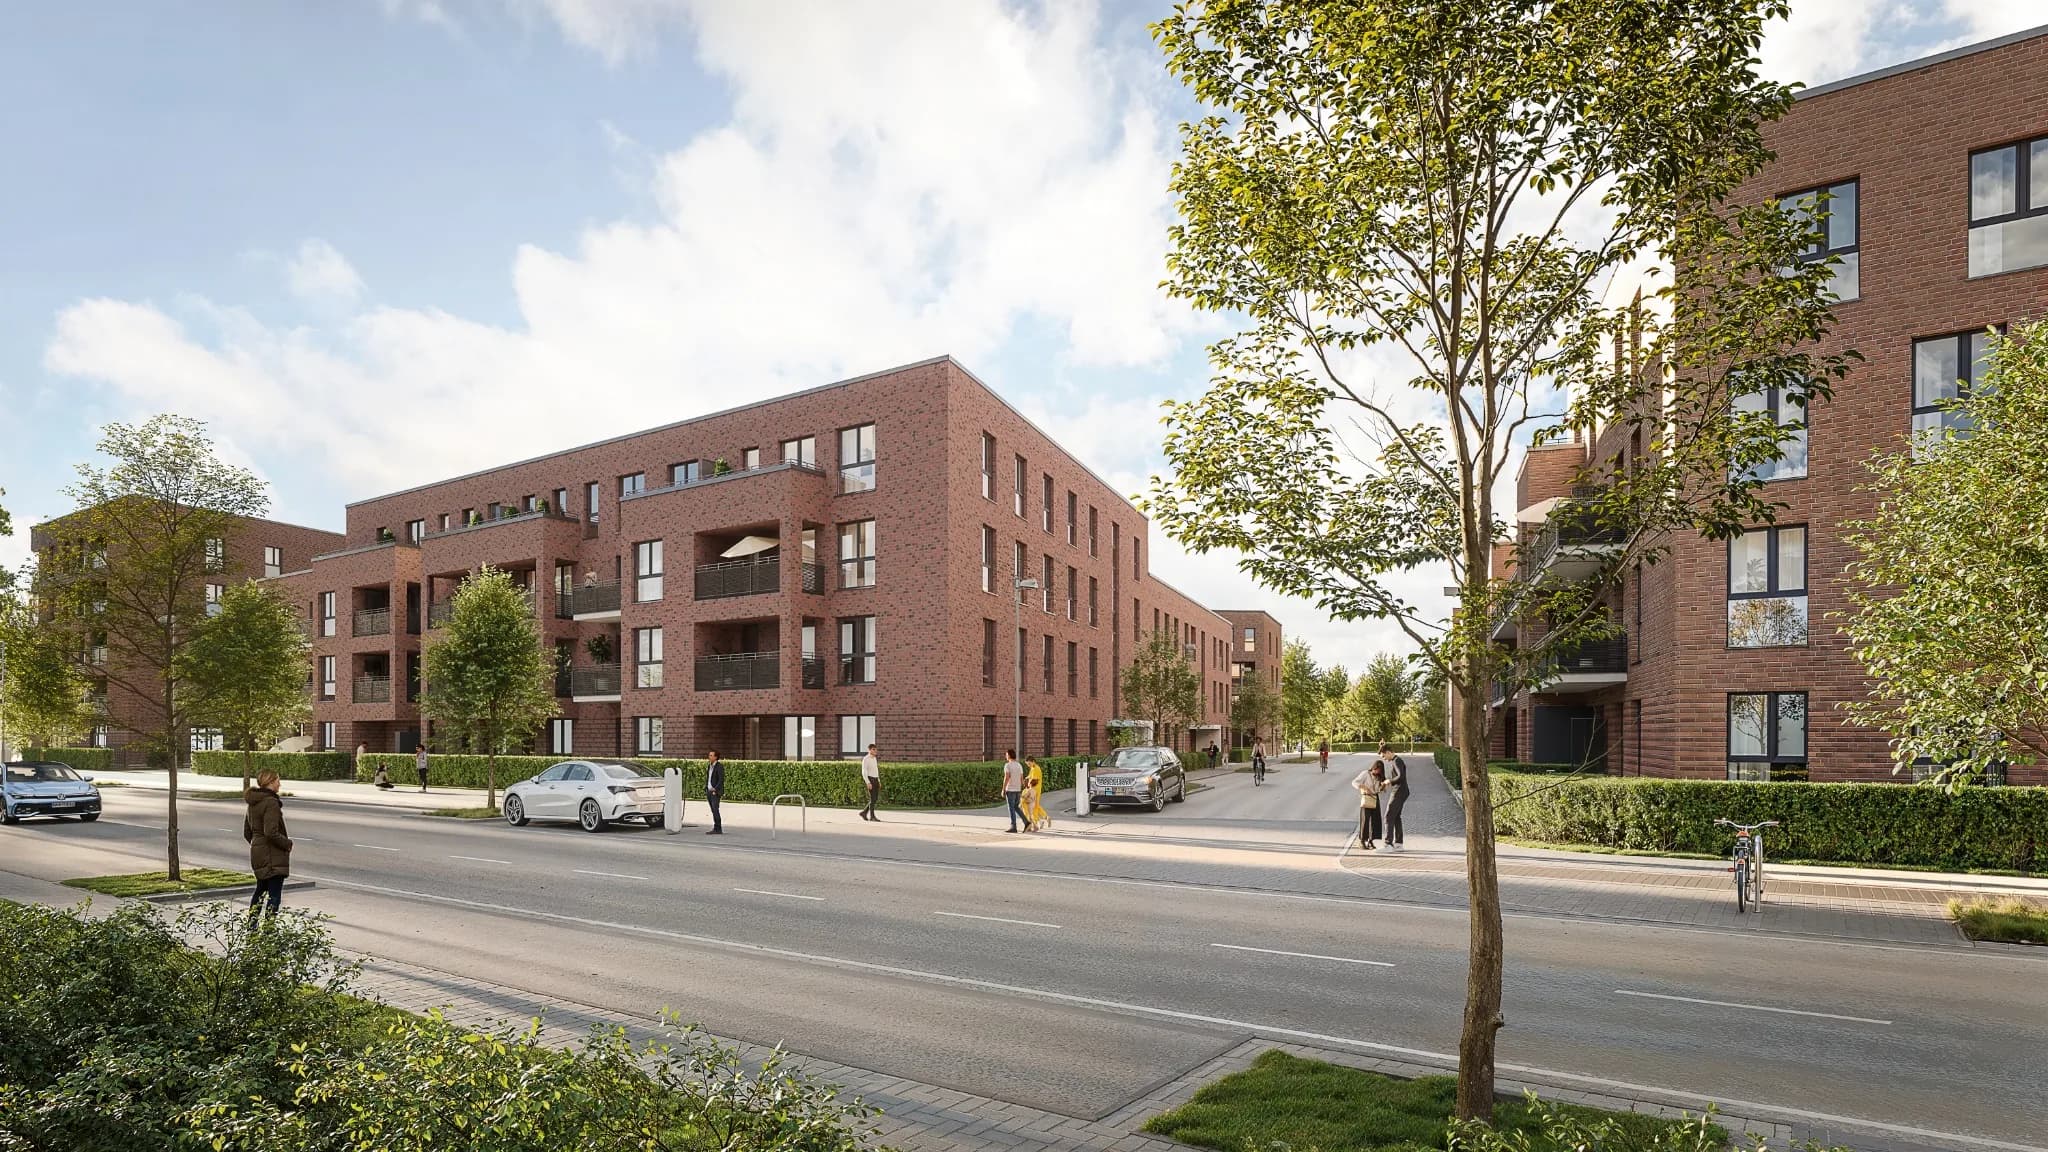
Hannover-Kirchrode
Neubauprojekt in Hannover-Kirchrode mit KfW 40 / QNG und Fokus auf Kapitalanlage.
Elstal bei Berlin
Neubauprojekt in Elstal bei Berlin mit KfW 40 / QNG und Fokus auf Kapitalanlage.
Auswahlprinzip
Mikrolage, Vermietbarkeit und langfristige Nachfrage nachvollziehbar einordnen.
Kaufpreis, Miete, Finanzierung und mögliche Steuerwirkungen im Zusammenhang betrachten.
Neubaustandard, Energieeffizienz und eine mögliche KfW-Förderung projektspezifisch prüfen.
Neubau als Kapitalanlage vergleichen
Die Projektübersicht ist der Einstieg in den Vergleich. Eine Kaufentscheidung sollte erst fallen, wenn Standort, konkrete Einheit, Finanzierung und Risiken auf derselben Datengrundlage betrachtet wurden.
Stadtwachstum oder ein bekannter Projektname reichen für eine Standortentscheidung nicht aus. Für die Vermietbarkeit einer Neubauwohnung zählen Erreichbarkeit, Nahversorgung, Arbeitgeber, Hochschulen und das Wohnumfeld ebenso wie die konkrete Lage innerhalb eines Quartiers.
HOU trennt deshalb allgemeine Standortargumente von den Eigenschaften der angebotenen Wohnung. Ein kompakter Grundriss kann eine andere Zielgruppe ansprechen als eine größere Familienwohnung. Auch Etage, Ausrichtung und Außenfläche können Nachfrage und erzielbare Miete beeinflussen.
Beim direkten Vergleich sollten dieselben Kriterien für jedes Projekt verwendet werden. So wird sichtbar, ob ein vermeintlicher Standortvorteil tatsächlich zu einem höheren Kaufpreis, einer besseren Vermietungsperspektive oder lediglich zu einer allgemeineren Lagebeschreibung führt.
Der Quadratmeterpreis ist eine erste Orientierung, aber keine vollständige Wirtschaftlichkeitsrechnung. Kaufnebenkosten, gegebenenfalls Küche oder Stellplatz, Finanzierungskosten während der Bauzeit sowie nicht umlagefähige laufende Kosten verändern den tatsächlichen Kapitaleinsatz.
Beim Vergleich werden Wohnfläche und weitere Flächen sauber bezeichnet. Förder- oder steuerrechtliche Flächenbegriffe dürfen nicht ungeprüft mit der Wohnfläche gleichgesetzt werden. So bleibt nachvollziehbar, worauf Kaufpreis, Miete und mögliche Abschreibung jeweils beruhen.
Ein aussagekräftiger Vergleich stellt außerdem den gesamten Eigenkapitalbedarf gegenüber. Zwei Wohnungen mit ähnlichem Kaufpreis können sich durch Nebenkosten, Stellplatz, Zahlungsplan oder Finanzierungsstruktur deutlich unterscheiden.
Eine angenommene Kaltmiete muss zur Wohnung und zum lokalen Markt passen. Projektangaben oder Mietspiegel liefern Anhaltspunkte, ersetzen aber keine Prüfung der konkreten Einheit. Eine Modellrechnung kennzeichnet deshalb Mietannahmen und behandelt sie nicht als Garantie.
Für den monatlichen Überschuss werden Kreditraten, Verwaltung, Rücklage und weitere nicht umlagefähige Kosten berücksichtigt. Zusätzlich lohnt sich ein Stressszenario mit Leerstand oder geringerer Miete, damit die Finanzierung nicht nur im günstigsten Verlauf funktioniert.
Neben dem ersten Vermietungsjahr zählt die Entwicklung über die Haltedauer. Tilgung, Kostensteigerungen und eine spätere Anschlussfinanzierung können den monatlichen Saldo verändern und gehören deshalb in die langfristige Einordnung.
Ein Standard wie KfW 40 mit QNG kann für Finanzierung und steuerliche Rahmenbedingungen relevant sein. Entscheidend sind jedoch die Nachweise des konkreten Projekts, die aktuellen Programmbedingungen und die rechtzeitige Antragstellung über den Finanzierungspartner.
Vor einer Reservierung oder einem Kauf gehören Baubeschreibung, Teilungserklärung, Vertragsentwurf, Kostenaufstellung und verfügbare Zertifizierungsunterlagen in die Prüfung. Die Projektseiten bündeln den bekannten Stand; fehlende Dokumente oder noch zu bestätigende Angaben werden ausdrücklich benannt.
Damit bleibt der Übergang von der Online-Auswahl zur persönlichen Prüfung klar: Erst werden Projekte vergleichbar, anschließend wird die konkrete Wohnung mit aktuellen Unterlagen und individuellen Finanzierungsannahmen gerechnet.
Nächster Schritt