01
Ausgewählte Neubau-Kapitalanlagen. Verständlich gerechnet. Persönlich begleitet.
 5,0 / 517 Google-Rezensionen
Projekte
Ablauf
Finanzierung
Wir vergleichen Angebote von über 100 Finanzierungspartnern und ordnen Eigenkapital, mögliche KfW-Förderung und Zinsstruktur gemeinsam ein.
Videoberatung buchenKfW-Darlehen bis zu
150.000 €sofern die Förderfähigkeit gegeben istFörderfähigkeit und Verfügbarkeit von Bundesmitteln vorausgesetzt; kein Rechtsanspruch.
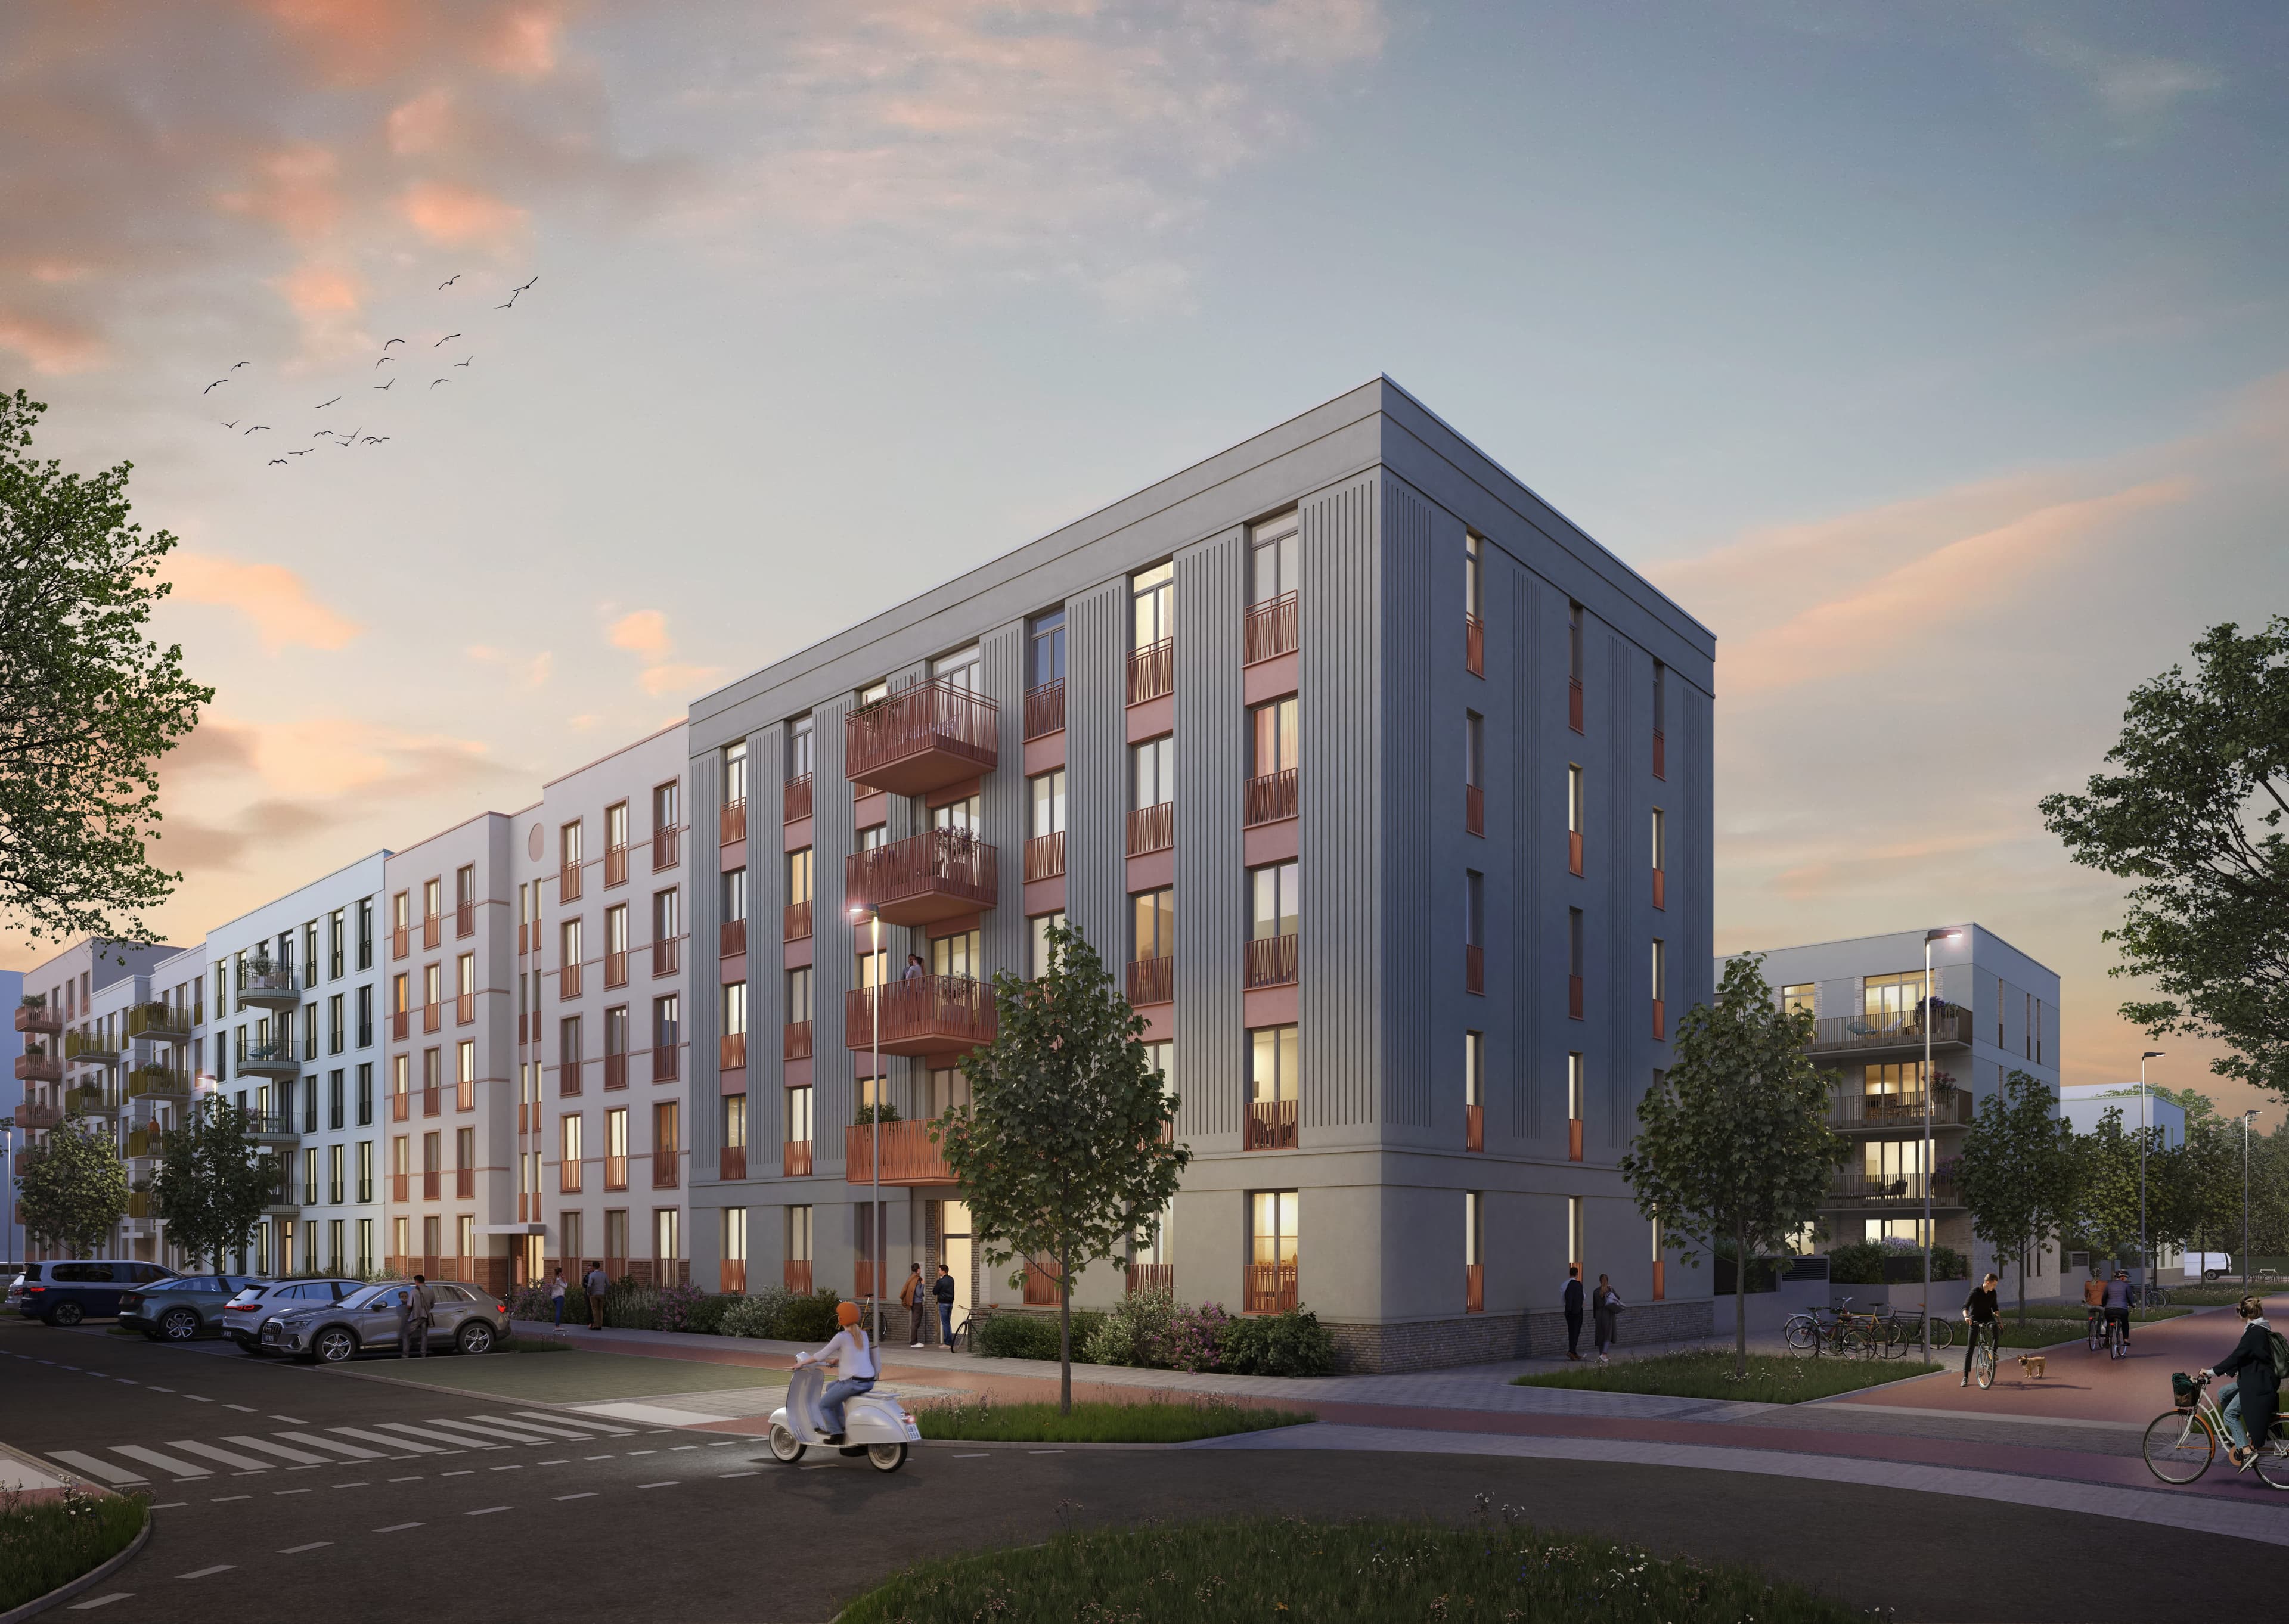
Beispielrechnung · MOSAiK J09
Vier angenommene Wertentwicklungen zeigen, wie stark der spätere Verkaufspreis das Ergebnis verändern kann. Alle übrigen Modellannahmen bleiben dabei gleich.
Die Szenarien sind Vergleichswerte einer unverbindlichen Modellrechnung – keine Prognose.
Beispielannahme · 2 % p. a.
Rechnerischer Überschuss im Modell nach 10 Jahren119.231 €Ergebnis der ausgewiesenen Modellannahmen · keine Prognose oder GarantieZielgruppen
Projektwahl, Finanzierung und mögliche Steuerwirkungen verständlich einordnen.
Rendite, Cashflow und Finanzierungsstruktur sauber vergleichen.
Kennzahlen vertiefen, Annahmen prüfen und Entscheidungen fundiert vorbereiten.
Vorteile
Cashflow, mögliche Steuerwirkungen, Eigenkapital und Restschuld im Zusammenhang.
Standort, Energieeffizienz, Kaufpreis und Vermietbarkeit nachvollziehbar eingeordnet.
AfA, Sonder-AfA, KfW, Bauzeitzinsen und Rendite verständlich aufbereitet.
Eine Einschätzung auf Basis von Einkommen, Eigenkapital, Steuerlast und Anlageziel.
Immobilien als Kapitalanlage
Eine Immobilie als Kapitalanlage lässt sich nicht mit einer einzelnen Renditezahl beurteilen. Erst das Zusammenspiel aus Objekt, Finanzierung, laufender Liquidität und persönlichem Anlageziel ergibt ein belastbares Bild.
Ein Neubau kann niedrige anfängliche Instandhaltungskosten, moderne Grundrisse und einen guten Energiestandard bieten. Für die Vermietbarkeit zählen trotzdem die konkrete Mikrolage, Wohnungsgröße, Ausstattung und ein Mietansatz, der zur lokalen Nachfrage passt.
HOU betrachtet deshalb nicht nur das Projekt, sondern die einzelne Wohnung. Kaufpreis, Wohn- und Nebenflächen, mögliche Stellplätze, Hausgeld, Rücklagen sowie die verfügbaren Projektunterlagen werden getrennt erfasst. Offene Angaben bleiben sichtbar, bis sie belegt sind.
Die Höhe des Eigenkapitals verändert Darlehenssumme, Rate, Liquiditätsreserve und mögliche Eigenkapitalrendite. Ein hoher Fremdkapitalanteil kann rechnerisch einen Hebel erzeugen, erhöht aber zugleich die feste monatliche Verpflichtung und das Risiko einer späteren Anschlussfinanzierung.
Darum werden Sollzins, Tilgung, Zinsbindung und Förderbausteine gemeinsam gerechnet. Eine tragfähige Finanzierung muss auch bei Leerstand, höheren Kosten oder abweichender Steuerwirkung genügend persönlichen Spielraum lassen.
Mieteinnahmen und Kreditrate allein ergeben noch keinen vollständigen monatlichen Cashflow. Verwaltung, nicht umlagefähige Kosten, Rücklagen und mögliche Leerstandszeiten gehören ebenso in die Rechnung. Steuerliche Effekte werden separat gezeigt, weil sie von der individuellen Situation abhängen.
AfA, eine mögliche Sonder-AfA und Förderdarlehen sind keine Renditezusage. HOU macht verwendete Annahmen sichtbar und zeigt Varianten, damit erkennbar bleibt, welche Eingabe das Ergebnis besonders stark beeinflusst.
Eine Kapitalanlage ist eine langfristige Entscheidung. Wertentwicklung, Mietsteigerungen und ein späterer Verkaufspreis sind Szenarien, keine sicheren Ergebnisse. Gleichzeitig verändern Tilgung und Restschuld den Vermögensaufbau über die Jahre.
Eine gute Entscheidung berücksichtigt daher mehrere Verläufe und passt zu Ziel, Erfahrung und Risikotragfähigkeit. Der Renditerechner schafft eine gemeinsame Grundlage; die persönliche Einordnung klärt anschließend, welches Projekt und welche Wohnung tatsächlich passen könnten.
Persönlich begleitet
Ich prüfe mit Ihnen, welches Projekt zu Ihrer Situation passt – verständlich, transparent und mit Blick auf die Zahlen, die für Ihre Entscheidung wirklich zählen.
5,0 / 5 · 17 RezensionenVideoberatung buchen